60% россиян не могут купить бытовую технику без кредита
Миллионы людей в стране живут от зарплаты до зарплаты без накоплений — их называют «предбедными»
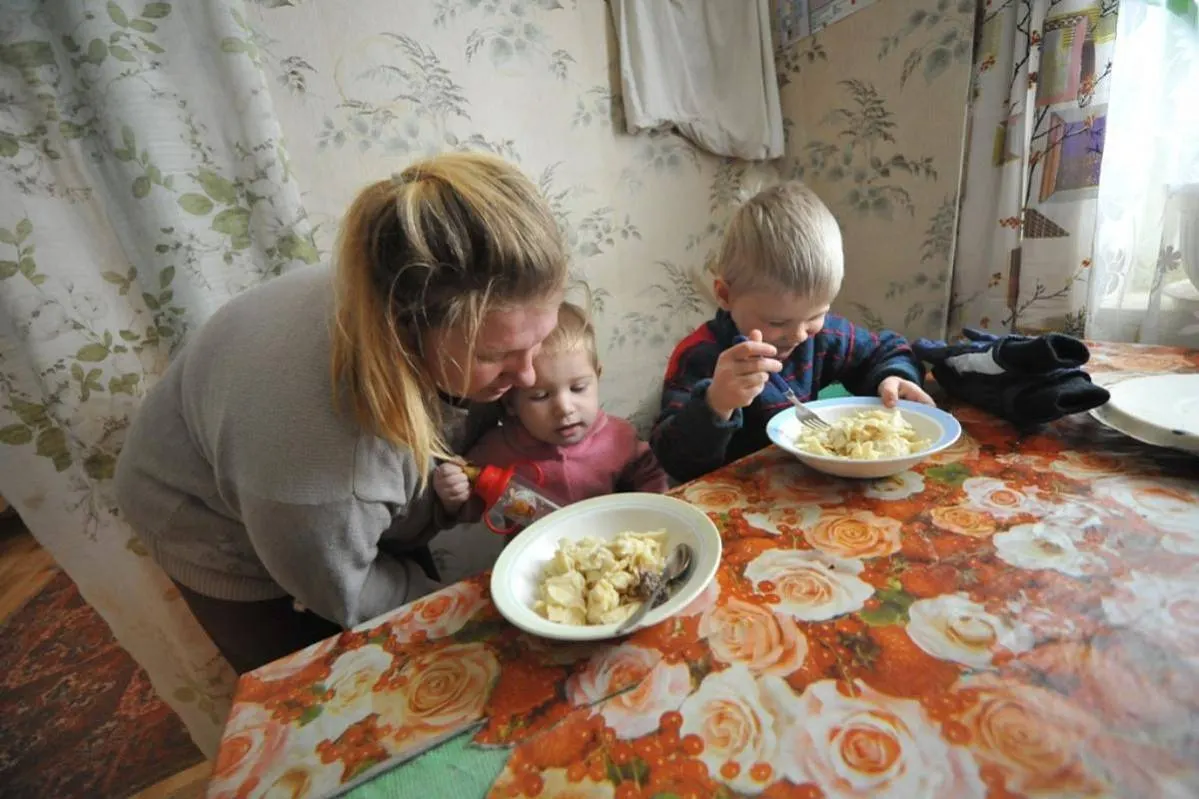
Термин «предбедность» используется экономистами уже несколько лет. Под ним понимают группу населения, которая по формальному признаку — границе бедности — не попадает в категорию бедных, однако «навес» дохода сверх этой черты недостаточно высок, и риски перейти в категорию бедного населения, особенно в случае экономического шока, велики. Как отмечают эксперты, доходы в этой группе лишь незначительно превышают порог бедности, а финансовой подушки безопасности такие граждане не имеют.
По оценкам директора Центра исследования социальной экономики Алексея Зубца, 60% населения не могут себе позволить купить холодильник или стиральную машину без кредита. Эти люди не имеют сбережений, многие с трудом дотягивают до зарплаты, их потребление ограничено узкими рамками продуктов, лекарств, ЖКХ, одежды и товаров повседневного спроса.
Точного количества «предбедных» в России нет — у этой категории отсутствует официальное определение. Но по оценкам экономистом доля граждан, находящихся «очень близко к официальной черте бедности» составляет 30–40%, что составляет примерно 40–60 миллионов человек. Для них доходов хватает «только на еду и на одежду».
По данным Росстата, 58% россиян имеют доходы ниже 60 000 рублей в месяц, 43,1% — ниже 45 000 рублей, каждый пятый получает менее 27 000 рублей, а 9,7% — меньше 19 000 рублей. При этом средняя зарплата в стране превышает 96 000 рублей, что означает: большая часть населения зарабатывает значительно ниже среднего.
Ситуацию осложняет замедление роста доходов. Если в первой половине 2025 года реальные денежные доходы работающих россиян увеличились на 9%, то в первой половине 2026-го — всего на 1,2%. Ещё один фактор — высокая закредитованность: долговая нагрузка граждан достигает 28% их совокупных доходов.
Данные Росстата показывают, что в первом квартале 2026 года россияне направили на покупку товаров и услуг 82,1% своих доходов, ещё 14,9% ушло на обязательные платежи и взносы. Пятая часть граждан испытывает нехватку средств до получки и идёт за ссудами в кредитные организации, а 60% полностью тратят весь месячный заработок. Лишь у оставшихся примерно 20% стабильно получается формировать сбережения.
Наиболее уязвимыми называют семьи с детьми, неполные семьи и домохозяйства, где основной заработок приносит один человек. В группу «предбедных» в значительной мере входит работающее население — сочетание низкой производительности труда с малой его оплатой делает ситуацию хронической и самовоспроизводящейся.
Фото: solidarnost.org