Инвесторы вернули $15 млрд в золотые фонды
Спрос восстанавливается седьмую неделю подряд, а золото снова поднялось выше $4,6 тыс. за унцию.
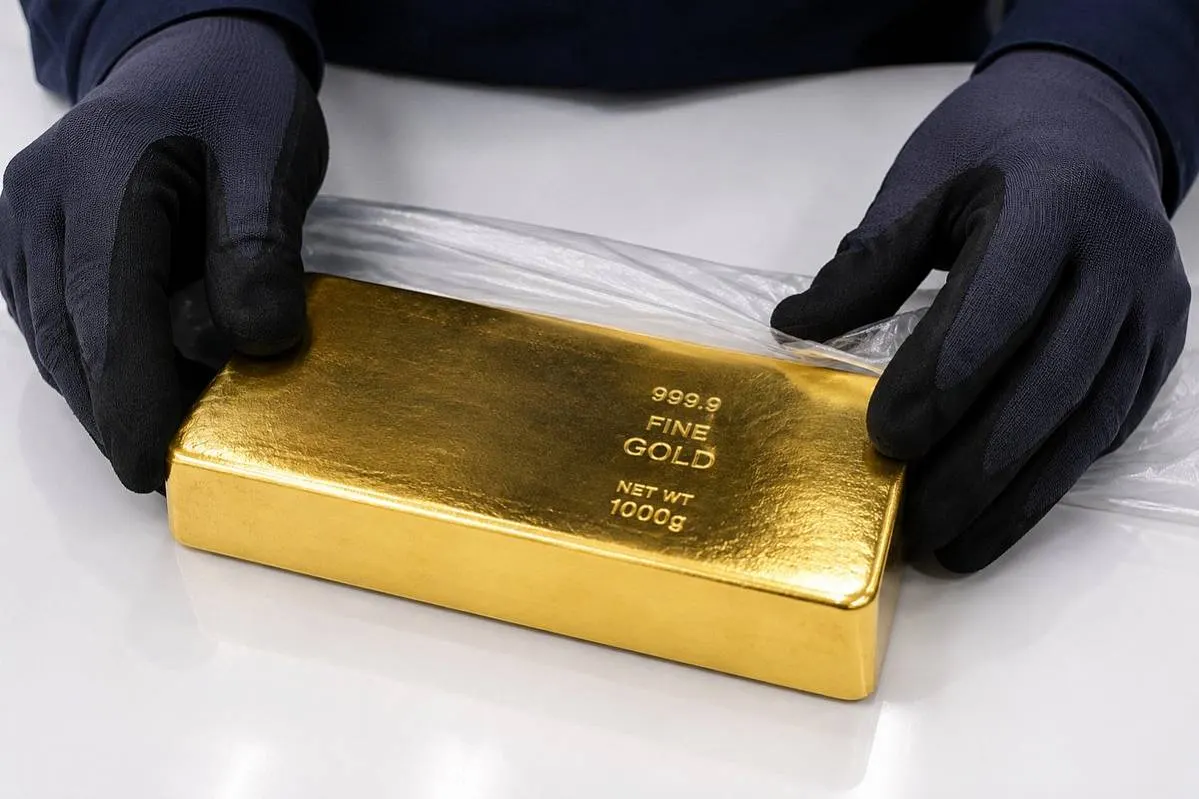
Возврат денег в золото уже трудно списать на одну удачную неделю. По оценке «Коммерсанта», основанной на отчете Bank of America с данными Emerging Portfolio Fund Research (EPFR), за неделю, завершившуюся 19 августа, золотые фонды получили $3,8 млрд. Семь недель непрерывного притока принесли им $15,1 млрд, причем почти $11 млрд инвесторы вложили с начала августа.
Масштаб становится понятнее на фоне предыдущего отступления. За четыре месяца до разворота из таких фондов вывели $21,3 млрд. Новый приток уже вернул значительную часть этих средств. По данным Bloomberg, с 7 июля активы золотых ETF увеличились более чем на 35 тонн, до 3032,3 тонны.
World Gold Council фиксировал приток сразу в нескольких регионах: за три недели по 14 августа европейские фонды приобрели более 29 тонн золота, североамериканские — около 12 тонн, азиатские — примерно 10,6 тонны. Методики EPFR и WGC различаются, поэтому эти показатели нельзя складывать, но они независимо показывают восстановление интереса к биржевому золоту.
Цена отреагировала быстро. В пятницу, 21 августа, спотовое золото поднялось до $4623,94 за унцию и внутри дня доходило до $4631,99 — максимума более чем за три месяца. За неделю металл прибавил свыше 5%.
Один из ключевых факторов — изменение ожиданий по ставке Федеральной резервной системы США. На июльском заседании ФРС сохранила целевой диапазон 3,5–3,75%, хотя трое членов комитета голосовали за повышение на четверть процентного пункта. Следующее заседание пройдет 15–16 сентября. По данным CME FedWatch, которые приводит «Коммерсант», вероятность сентябрьского повышения снизилась примерно до 40% против 78,1% месяцем ранее.
Для золота это существенно: металл не приносит процентного дохода. Чем выше ставки и доходности облигаций, тем дороже инвестору обходится выбор золота вместо долговых бумаг. Когда ожидания нового повышения ставки ослабевают, этот разрыв уменьшается. Дополнительную поддержку дает более слабый доллар.
Есть и второй фактор — американские государственные финансы. В августе совокупный госдолг США впервые превысил $40 трлн и 18 августа составлял около $40,047 трлн. Июльский дефицит федерального бюджета достиг $432 млрд, а за первые десять месяцев финансового года — $1,799 трлн. Рост долговой нагрузки и доходностей казначейских облигаций усиливает интерес части инвесторов к активам вне американского государственного кредита.
Нынешний приток не означает гарантированного движения золота только вверх. Более жесткая позиция ФРС, укрепление доллара или новый скачок доходностей способны быстро изменить расчеты инвесторов. Пока же капитал возвращается в золотые фонды одновременно с ростом самого металла.
После четырех месяцев оттока деньги возвращаются в золото не в одном регионе и не на одну неделю. Именно это отличает нынешний подъем от краткого ценового скачка: спрос стал шире, но его устойчивость по-прежнему зависит от ставок, доллара и доверия к американскому долговому рынку.
Фото: редакция ИЗНАНКИ.